

Acopiadores de Córdoba
Sociedad de Acopiadores de Granos de la Provincia de Córdoba
Adherida a Federación de Centros y Entidades Gremiales de Acopiadores de Cereales
24/09/2026
Crédito para el campo: seis de cada diez empresas necesitaron financiamiento
CÓRDOBA.- El financiamiento es una variable que ya incide de manera concreta sobre las decisiones de las empresas agropecuarias. Este mes, 63,5% de las compañías relevadas por el Tasómetro Satower, un informe del sector, necesitó crédito: 49,2% lo gestionó y consiguió, mientras que otro 14,3% no llegó a gestionarlo. En paralelo, 41,3% aseguró haber postergado al menos una decisión por el costo del dinero o por dificultades para acceder al crédito. Lo vinculado con maquinaria y campaña en marcha fueron los puntos más afectados.
Pese a esa presión sobre el financiamiento, no hay un deterioro generalizado durante el mes. El 61,9% de los consultados dijo que su situación financiera se mantuvo igual respecto de agosto, mientras que 25,4% la consideró mejor y 12,7%, peor. Para 73% conseguir financiamiento fue igual de difícil que el mes anterior; 14,3% lo plantea como “fácil” y 12,7%, “más difícil”.
“Lo que se deja de hacer por falta de crédito también tiene un costo. Solo que no aparece en ningún balance”, señala a LA NACION Hernán Satorre, consultor organizacional y financiero de empresas agropecuarias familiares y socio de Satower, la consultora que elabora el informe. “Es decir, financiarse con tasas por arriba de lo esperado o deseado tiene un costo, y no financiarse también. Cuatro de cada diez empresas postergaron alguna decisión, de maquinaria, de campaña, de estructura o de hacienda. Esto es productividad, eficiencia o renta que no se refleja”, agrega.
“Brasil está listo para comprar”: un funcionario de Lula reveló qué insumo clave que tiene la Argentina desvela al vecino paísEl índice de acceso al crédito quedó en terreno apenas positivo, con un saldo de 1,6 puntos. La foto muestra un sector que sigue recurriendo al financiamiento pero evalúa con mayor cuidado el costo de hacerlo. Esa distinción aparece también cuando se observa cuánto de la campaña en marcha depende de fondos de terceros, sean bancarios o comerciales. En promedio, las empresas tienen financiado 38,1% de la campaña.
La foto muestra un sector que sigue recurriendo al financiamiento pero evalúa con mayor cuidado el costo de hacerlo
El Tasómetro advierte que ese es un dato a seguir en las próximas mediciones. Si el promedio de campaña financiada aumenta pero no lo hace, al mismo tiempo, la proporción de empresas que considera que acceder al crédito resulta más fácil, el movimiento podría reflejar un mayor endeudamiento sin una mejora equivalente en las condiciones de financiamiento.
Satorre explica que hoy “la mejor garantía de una empresa agropecuaria no es la tierra: es tener los números en orden y la carpeta lista. El crédito se gana con información financiera, no sólo con activos” y destaca que 60,7% de las operaciones del panel se cerraron a sola firma, sin garantía real.
Insiste en que “no hay una tasa del campo” sino que hay mucha diversidad. “Depende el destino, las garantías para la tasa, sea en pesos como en dólares. Hay mucha variabilidad”.
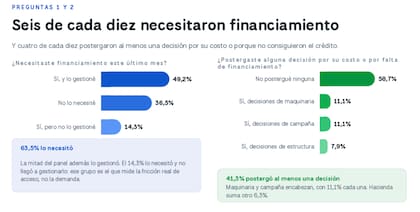
Qué pasó con el crédito
La necesidad de financiamiento tampoco es homogénea entre las distintas actividades. La apertura por rubros muestra diferencias vinculadas con los ciclos productivos y financieros de cada negocio. Entre las empresas dedicadas a agricultura extensiva, 70,8% necesitó financiamiento y 29,2% postergó alguna decisión; en invernada o feedlot, las proporciones fueron 60% y 40%, respectivamente. En el tambo, 60% lo requirió y 70% demoró alguna decisión. En la cría, en cambio, la totalidad de los relevados declaró haberlo necesitado y la mitad demoró una decisión.
También cambia entre actividades la proporción de empresas que efectivamente tomó una operación financiera. En agricultura extensiva fue 33,3%; en invernada o feedlot, 53,3%; en tambo, 50%; y en cría, 87,5%.
Diferencias
El informe señala que estas diferencias se dan en función del ciclo de cada actividad: mientras el tambo tiene ingresos mensuales que pueden darle mayor margen para postergar decisiones, la cría enfrenta una rotación más lenta y, en esta muestra, mostró simultáneamente la mayor necesidad de financiamiento y la mayor proporción de empresas que cerraron operaciones.

Entre las empresas dedicadas a agricultura extensiva, 70,8% necesitó financiamiento y 29,2% postergó alguna decisión; en invernada o feedlot, las proporciones fueron 60% y 40%, respectivamenteDIEGO LIMA - DIEGO LIMA
El 36,5% de las empresas consultadas planea invertir más durante los próximos meses que en el semestre anterior, mientras que 38,1% mantendrá un nivel similar. Un 25,4%, en cambio, prevé invertir menos. La diferencia entre quienes proyectan aumentar la inversión y quienes anticipan reducirla arroja un saldo positivo de 11,1 puntos.
El relevamiento fue realizado sobre 63 empresas agropecuarias, que en conjunto representan 189.000 hectáreas y tienen una superficie promedio de 3047 hectáreas. El 73% de las respuestas correspondió a dueños, socios o directores.
La composición del panel está concentrada en Buenos Aires, que representa 65,1% de las respuestas, seguida por Córdoba, con 11,1%, y Santa Fe, con 9,5%. Por actividad, 38,1% corresponde a agricultura extensiva; 23,8%, a invernada o feedlot; 15,9%, a tambo, y 12,7%, a cría.
Por Gabriela Origlia


 acopiadorescba.com