

Acopiadores de Córdoba
Sociedad de Acopiadores de Granos de la Provincia de Córdoba
Adherida a Federación de Centros y Entidades Gremiales de Acopiadores de Cereales
19/10/2026
Boom a China: anticipan la exportación de 1,7 millones de toneladas de un cultivo argentino que caerá muy fuerte en dos potencias
La producción mundial de sorgo será de 60,2M/t en la campaña 2026/27, según el último informe del Departamento de Agricultura de los Estados Unidos (USDA). De ese total, la Argentina aportará 3,2M/t y se ubicaría por debajo de Estados Unidos (7,4M/t), Brasil (6,5M/t), Nigeria (7M/t) e India (4,7M/t). No obstante, la Argentina podría ser el tercer exportador mundial, con 1,7M/t, detrás de Estados Unidos (4M/t) y Australia (2 millones de toneladas), según destacó un reporte de AZ-Group. El año pasado el país exportó 1,3 millones de toneladas de sorgo.
Según el trabajo, es importante remarcar que, en el ciclo 2026/27 se registrará una caída del 4,6% en la producción mundial y del 12,3% en los stocks. Esto será consecuencia de una significativa reducción de la producción de Estados Unidos (-33%) y de Australia (-16%) que también tendrá un fuerte impacto sobre sus exportaciones.
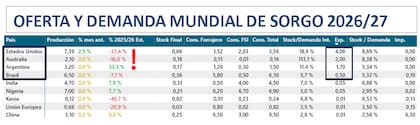
“La caída de la producción de Estados Unidos estuvo asociada principalmente al déficit de humedad: el 69% del área de sorgo de ese país estuvo afectado por algún grado de sequía”, explicó Carlos Pouiller, director de AZ-Group. Así, la reducción de la cosecha estadounidense fue significativa: pasó de 11,1M/t en la campaña 2025/26 a 7,4M/t en el ciclo 2026/27. En tanto, las exportaciones caerían de 5,1M/t a 4M/t.
Por su parte, Brasil, con una producción proyectada de 6,5M/t para 2026/27, tendría limitaciones para exportar durante el primer semestre debido a la competencia interna generada por la industria del etanol y el consumo animal. Por todo lo mencionado, “la relación stock/consumo mundial proyectada cae al 5,6%, para ubicarse dentro de los mínimos históricos”, alerta Pouiller.
La oferta global restringida se enfrenta con una demanda creciente representada principalmente por China, país que concentra el 75% de las importaciones mundiales de sorgo, con compras por 6,3M/t frente a un comercio mundial de 8,4M/t.
Se prevén precios sostenidos
Hacia adelante, según Pouiller, existen varios factores que podrían favorecer al precio del sorgo en un contexto de oferta ajustada:
- La caída de la producción global en la campaña 2026/27, estimada en un 4%, ajustará la oferta disponible para exportación y podrá brindar soporte a las cotizaciones en el corto plazo.
- Simultáneamente, se destaca una demanda china sostenida. La merma en la producción de Estados Unidos obligará al país asiático a buscar proveedores alternativos en un escenario de oferta exportable más ajustada.
- Los nuevos usos industriales en Brasil y, en menor medida, en la Argentina, generan una demanda adicional para la producción de bioetanol, que compite directamente con las exportaciones y reduce la oferta disponible para el comercio internacional.
- El reciente lanzamiento de contratos con base sorgo en Chicago mejora la transparencia de precios y atraerá nuevos participantes al mercado, que podrían ampliar la demanda especulativa y de cobertura.
Perspectivas
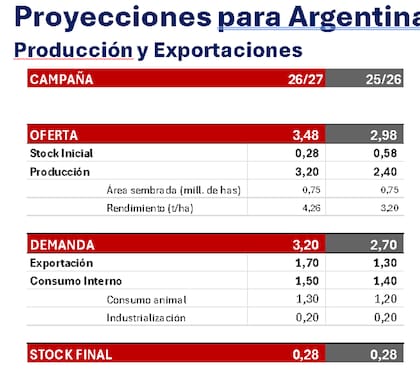
Para la Argentina, dice el reporte de AZ-Group, la campaña 2026/27 generaría una oferta de 3,4M/t entre producción y stocks, a partir de un área sembrada de 750.000 hectáreas -estable- y un rendimiento de 4,2t/ha, potenciado por las lluvias del evento El Niño.
Según el informe, la oferta disponible se enfrentaría con una demanda de 3,2M/t. La exportación se llevaría 1,7M/t, mientras que la demanda interna absorbería 1,5M/t, entre consumo animal e industrialización. De esta manera, quedaría un stock final de aproximadamente 280.000 toneladas. En este contexto, la Argentina podría suplir parcialmente la caída de las exportaciones de Estados Unidos y Australia.
“En las áreas subhúmedas del oeste del territorio argentino, las condiciones pasarían a ser más húmedas por efecto de un evento El Niño. Esto, más los altos precios, podrían ampliar considerablemente la frontera productiva del sorgo hacia regiones que actualmente compiten con la ganadería extensiva”, proyecta el analista. En la zona agrícola núcleo, las lluvias adicionales asociadas con El Niño permitirían consolidar rindes por encima del promedio histórico.
No obstante, desde el punto de vista climático, también existen riesgos que deberían ser evitados, entre ellos los excesos hídricos en zonas bajas, una mayor presión de malezas y eventuales dificultades logísticas durante la cosecha.
Durante 2026, el precio del sorgo se ubica muy cerca del precio del maíz: a mediados de octubre, las cotizaciones pizarra Rosario fueron de 295.000$/t y 294.000$/t, respectivamente. Estos valores dan posibilidades de una rentabilidad interesante con el cultivo.
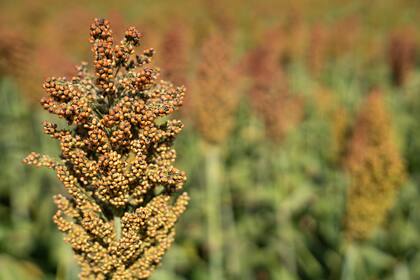
Durante 2026, el precio del sorgo se ubica muy cerca del precio del maíz: a mediados de octubre, las cotizaciones pizarra Rosario fueron de 295.000$/t y 294.000$/t, respectivamente
En un campo alquilado del sur de Córdoba, el sorgo podría generar un margen neto de 202US$/ha. Este resultado resulta competitivo frente al de otros cultivos y presenta ventajas adicionales, como una mayor estabilidad de rindes en zonas semiáridas, menores requerimientos de inversión en comparación con otros cultivos, la posibilidad de una mejora de los precios y una mayor diversificación del plan de siembras.
“La combinación de una demanda sostenida, el consumo forrajero, el potencial uso para producción de bioetanol y los avances en mejoramiento genético podrán sustentar una expansión estructural del cultivo”, anticipa Pouiller
En síntesis, según la consultora, se prevé un mercado global con oferta ajustada de sorgo durante la campaña 2026/27, mientras que China se mantiene como un importante factor estructural de demanda importadora. El déficit productivo de Estados Unidos y de Australia abre oportunidades para las exportaciones de sorgo argentino, factor que se manifiesta en la firmeza actual de los precios. Por todas estas razones, dice el informe, el sorgo presenta potencial para crecer en la rotación agrícola argentina en los próximos años. “La combinación de una demanda sostenida, el consumo forrajero, el potencial uso para producción de bioetanol y los avances en mejoramiento genético podrán sustentar una expansión estructural del cultivo”, anticipa Pouiller.


 acopiadorescba.com