

Acopiadores de Córdoba
Sociedad de Acopiadores de Granos de la Provincia de Córdoba
Adherida a Federación de Centros y Entidades Gremiales de Acopiadores de Cereales
13/10/2026
Financiar la campaña 2026/27: las diferencias entre tomar crédito en pesos o en dólares
La campaña agrícola 2026/27 comenzó en la Argentina con proyecciones de siembra de 44,2 millones de hectáreas y un abanico de tasas para los productores. Según reveló el informe técnico de la Bolsa de Comercio de Rosario (BCR), los créditos nominados en dólares estadounidenses oscilaron entre el 5 % y el 13 % anual entre bancos, mercado de capitales y el sector comercial.
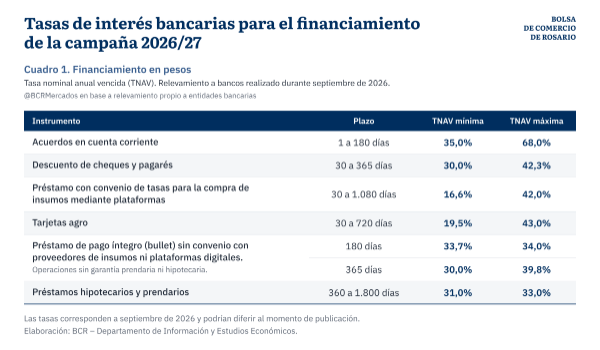
A su vez, las líneas bancarias en moneda local mostraron mínimos del 16,6 % en plataformas de insumos y máximos del 68 % en giros en cuenta corriente. De esta manera, el acceso al capital definió el financiamiento del nuevo ciclo.
• Acuerdos en cuenta corriente: pensados para cubrir necesidades de liquidez inmediata, permiten al productor girar por encima de su saldo en cuenta corriente (sobregiro) hasta un límite pactado. Con plazos de hasta 180 días, aunque la mayoría de las entidades los ofrece a 30 días, es la línea más cara del relevamiento, con tasas de entre 35% y 68% anual. Pese a esta gran dispersión de tasas, se observó una mayor concentración de respuestas en el rango que va de 40% a 55% de TNAV.
• Descuento de cheques y pagarés: los bancos adelantan fondos por cheques y pagarés a cambio de una tasa de descuento. Los plazos van de 30 a 365 días, con una tasa de interés que se ubica entre 30% y 42,3%.
• Préstamos con convenio para la compra de insumos a través de plataformas: a través de distintas plataformas digitales, los productores acceden a líneas de crédito para la adquisición de insumos mediante convenios de tasa con las empresas proveedoras. De acuerdo con el relevamiento, estas son las líneas que pueden alcanzar las mínimas tasas en moneda local, oscilando entre el 16,6% y el 42% nominal anual y plazos que van de 30 días a 36 meses.
• Tarjetas agro: permiten comprar insumos y maquinaria al momento de la siembra difiriendo el pago hasta la cosecha. Van de 19,5% a 43% de TNAV, con plazos de hasta 720 días. Algunas entidades indicaron que este producto fue reemplazado por las plataformas digitales de compra de insumos. También se registró una línea a tasa 0% contando con un aval.
• Préstamos de pago íntegro (bullet): en este tipo de créditos, tanto el capital como los intereses se cancelan en un único desembolso al vencimiento del plazo acordado. Con vencimiento a 180 días, las tasas van de 33,7% a 34%, mientras que, para el vencimiento a 360 días, se ubican entre 30% y 39,75%.
• Préstamos prendarios e hipotecarios: son líneas a mayor plazo, de 12 a 60 meses, con garantías reales. Las tasas entre las entidades bancarias encuestadas van de 31,0% a 33,0%. Dentro de las respuestas, también se incluyó una línea a tasa variable, conformada anualmente por la tasa TAMAR más 12,5 puntos porcentuales.
Al evaluar las opciones bancarias, la BCR registró mayor preferencia por los préstamos pesificados de insumos y las líneas en moneda extranjera. En las conclusiones, el informe remarcó que se espera una gran inversión por parte de los productores, para la cual el financiamiento resulta crucial.
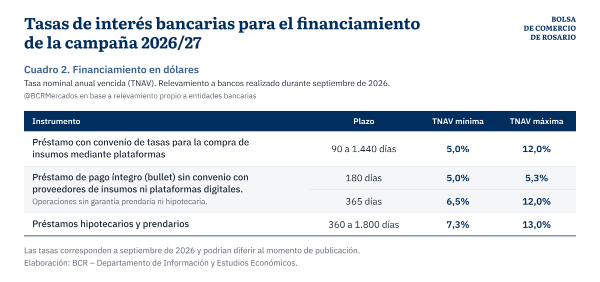
En préstamos bancarios en dólares por plataformas, las tasas se ubicaron entre 5 % y 7,25 % a un año y alcanzaron el 12 % a cuatro años. En tanto, los créditos de pago íntegro (bullet) a un año cotizaron entre 6,5 % y 12 % en moneda extranjera. En pesos, los convenios con plataformas partieron del 16,6 % nominal anual.
• Préstamos con convenio para la compra de insumos a través de plataformas: la TNAV se ubicó en un rango de 5% a 12%, con plazos desde 90 días hasta 48 meses. En un plazo de hasta 365 días, las tasas oscilaron entre el 5% y el 7,25%. Por otra parte, préstamos de mayor duración, hasta 48 meses, llegaron a alcanzar tasas del 12% nominal anual.
• Préstamos de pago íntegro (bullet): esta modalidad de préstamos, que en los últimos años fue la más utilizada, contó con una tasa en dólares en el rango de 5% a 5,3% a 180 días, y a 365 días se ubicó entre 6,5% y 12%.
• Préstamos prendarios e hipotecarios: con plazos de 12 a 60 meses, las tasas ofrecidas fueron de 7,25% a 13%.
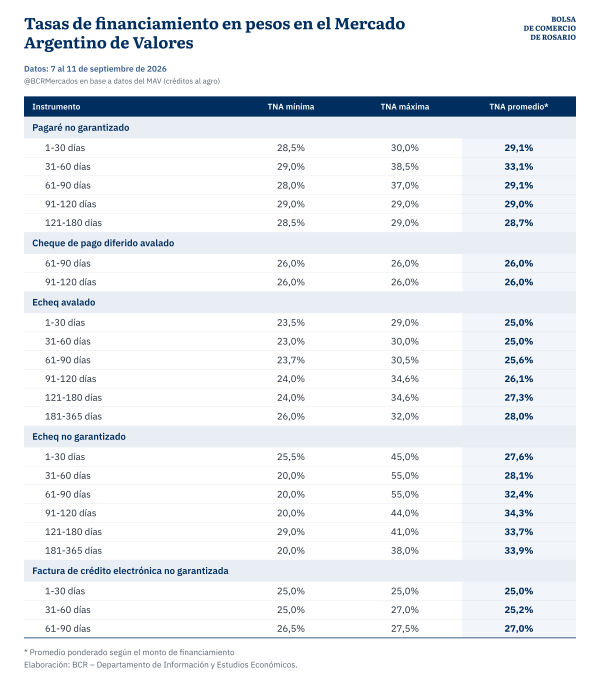
Respecto del Mercado Argentino de Valores (MAV) y las herramientas bursátiles, la plaza ofreció opciones competitivas mediante avales de SGR. En el segmento bursátil en dólares, los pagarés avalados por SGR operaron con tasas promedio de entre 6,3 % y 7,1 %, mientras las opciones no garantizadas oscilaron entre 7,5 % y 9,9 %.
A su vez, los echeqs avalados en pesos mostraron tasas promedio del 25 % a 60 días. Paralelamente, el convenio entre el MAV y Santa Fe dispuso un fondo de mil millones de pesos para subsidiar el crédito. Sobre este programa, se precisó que, sobre la tasa de mercado de cada operación, la provincia bonifica hasta 10 puntos porcentuales.
Por otra parte, el crédito comercial otorgado por proveedores de insumos, acopios y cooperativas se consolidó como la principal fuente de financiamiento para el sector. Las condiciones se pactaron casi en su totalidad en dólares y con pago a cosecha.
El informe de la BCR confirmó que las tasas se ubicaron mayormente entre el 6 % y 10 % anual. También se realizaron bonificaciones de hasta 5 % para clientes de trayectoria.


 acopiadorescba.com