

Acopiadores de Córdoba
Sociedad de Acopiadores de Granos de la Provincia de Córdoba
Adherida a Federación de Centros y Entidades Gremiales de Acopiadores de Cereales
18/09/2026
Ganancias: las decisiones que puede tomar una empresa agropecuaria antes del cierre para reducir el impacto impositivo
En un escenario de márgenes ajustados, anticipar el impacto impositivo puede ser determinante para la liquidez de una empresa agropecuaria. La planificación fiscal permite proyectar el Impuesto a las Ganancias con meses de anticipación y tomar decisiones de inversión, financiamiento o manejo de stocks antes del cierre del ejercicio.
El consultor tributario especializado en empresas agropecuarias Hugo Abaca remarcó que el análisis impositivo debe formar parte de la gestión. Además, remarcó que no debe limitarse a la liquidación de impuestos una vez que las operaciones ya fueron realizadas.
Entre las herramientas que destacó se encuentran el pre-cierre fiscal, la valuación de inventarios, el leasing y el régimen de venta y reemplazo de bienes de uso. También, advirtió que los incumplimientos en regímenes como SISA y RUCA pueden generar costos financieros por intereses, afectar registros operativos y repercutir sobre la calificación bancaria de las empresas.
Precierre: anticiparse al impuesto
Una de las principales recomendaciones consiste en realizar un pre-cierre impositivo a mitad del ejercicio. El objetivo es combinar los resultados de los primeros meses con las proyecciones para el resto del año y estimar con anticipación el resultado fiscal.
Para Abaca, ese diagnóstico permite identificar saldos a favor de IVA o Ingresos Brutos. También permite revisar compras y gastos computables, valorizar stocks de hacienda, granos y sementeras y, fundamentalmente, proyectar el monto de Ganancias antes de llegar al cierre.
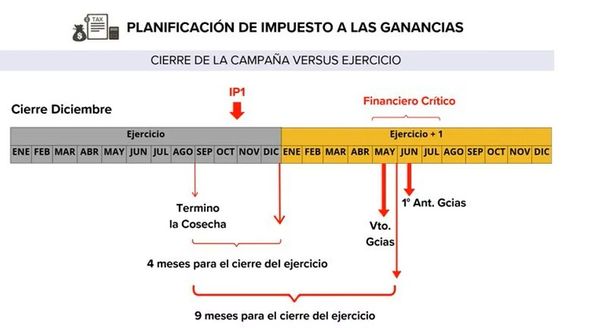
En empresas agrícolas con cierre en diciembre, por ejemplo, el resultado suele quedar definido entre julio y agosto, luego de la cosecha gruesa. Con un pre-cierre realizado varios meses antes, la empresa puede conocer con mayor anticipación la carga fiscal que deberá afrontar durante el siguiente ejercicio, precisamente cuando se concentran importantes necesidades de fondos del sector.
El especialista también destacó la importancia de analizar el encuadre jurídico de cada empresa. La estructura societaria —persona humana, sociedad anónima o SRL— modifica la forma en que se determina el impuesto y la estrategia para retirar fondos, pagar honorarios o distribuir dividendos.
Hacienda, maquinaria y otras herramientas
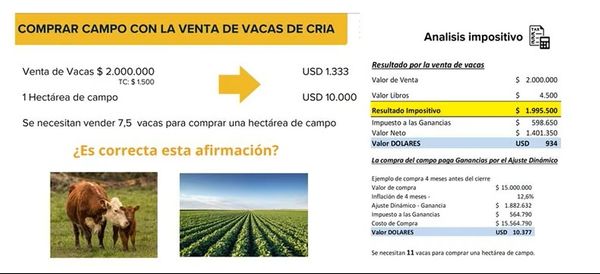
En la actividad ganadera, la valuación de los stocks puede tener un impacto significativo sobre el resultado impositivo, incluso cuando todavía no hubo una venta efectiva. Para los establecimientos de cría existen tratamientos diferenciados para vientres, reproductores y hacienda destinada a la venta.
En tanto, desde los ejercicios iniciados el 1 de enero de 2026, las empresas de invernada y feedlot pueden optar por utilizar el método de Costo Estimativo por Revaluación Anual (CERA) bajo determinadas condiciones. Otra alternativa mencionada fue la compra de vientres, que puede generar una diferencia entre el valor efectivamente pagado y la valuación fiscal, con impacto sobre el resultado impositivo del ejercicio.
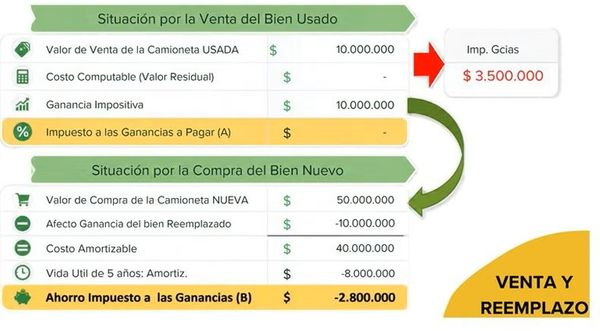
En materia de maquinaria, Abaca puso el foco en el leasing y en el mecanismo de venta y reemplazo de bienes de uso. Este último permite, bajo las condiciones previstas por la normativa, diferir el impacto de Ganancias generado por la venta de una maquinaria amortizable cuando se adquiere otro bien de uso dentro del plazo establecido.
El análisis también alcanza al financiamiento: la compra de maquinaria mediante deuda puede modificar el ajuste por inflación impositivo. De esta manera, el costo fiscal de una inversión no debería evaluarse solamente a partir de la tasa del crédito o del precio del equipo.
RIMI: amortización acelerada para inversiones
Entre las herramientas disponibles, el consultor también destacó el Régimen de Incentivo a las Medianas Inversiones (RIMI). Este marco regulatorio contempla beneficios de amortización acelerada para determinadas inversiones productivas.
En el caso de bienes de uso, el mecanismo permite concentrar una mayor proporción de la deducción en los primeros ejercicios. Abaca ejemplificó el tratamiento con reproductores bovinos y maquinaria agrícola, donde la amortización puede realizarse en un período considerablemente menor al previsto por el régimen general, siempre que se cumplan las condiciones de acceso.
El beneficio no alcanza a todos los bienes ni a todos los gastos. Por ejemplo, el especialista diferenció la compra de reproductores de la adquisición de semen, ya que este último se considera un insumo que se consume en el proceso productivo y no un bien de uso amortizable.
Para Abaca, la clave está en que la decisión impositiva se tome antes de concretar la operación. De esta manera, una inversión, una venta de hacienda, el cambio de maquinaria o la distribución de fondos pueden analizarse no solo por su resultado productivo o financiero, sino también por el efecto que tendrán sobre la carga tributaria.
“La rentabilidad ya no se consigue únicamente con un buen resultado productivo o con el momento justo de venta en el mercado; se logra en el proceso de mejora continua de cada eslabón, donde la planificación impositiva pasa a tener un rol estratégico”, señaló el consultor durante una charla virtual organizada por la región CREA Sudeste.
Abaca planteó que el contador debe formar parte de la mesa de decisiones de la empresa agropecuaria. En este sentido, destacó que debe participar con reuniones periódicas que permitan anticipar escenarios y utilizar las herramientas previstas por la normativa antes del cierre del ejercicio.


 acopiadorescba.com