

Acopiadores de Córdoba
Sociedad de Acopiadores de Granos de la Provincia de Córdoba
Adherida a Federación de Centros y Entidades Gremiales de Acopiadores de Cereales
15/09/2026
Milei presenta el Presupuesto 2027 y el campo busca meterse en la discusión con un reclamo por US$ 770 millones
El Gobierno presentará el Presupuesto 2027 en Diputados este martes. En el marco de la ley de administración financiera, se vence el plazo para la presentación del proyecto que mostrará el rumbo económico del país.
El campo no quiso quedarse afuera de la discusión y la Fundación Barbechando analizó propuestas para acercar a la discusión. Se destacan el impacto del saldo técnico de IVA y los saldos de libre disponibilidad en el agro. Se estima que, en la agricultura extensiva, la inmovilización de estos saldos alcanzó unos US$ 770 millones al cierre de la campaña 2025/26.
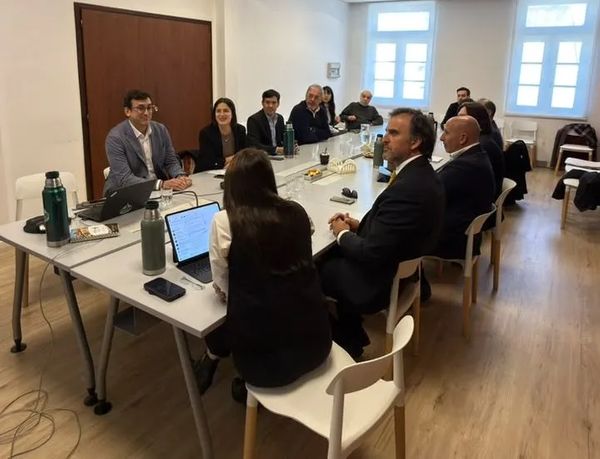
Estos puntos surgieron de una jornada informativa con legisladores para advertir sobre la situación tributaria que afecta al agro. Durante el encuentro, especialistas explicaron cómo los costos fiscales ocultos del impuesto al valor agregado erosionan la rentabilidad productiva.
El foco central de la discusión se concentró en la inmovilización de capital provocada por el saldo técnico de IVA y los saldos de libre disponibilidad. Según datos presentados por FADA, el sector agropecuario destinó el 62% de su renta al pago de impuestos, encabezado por tributos no coparticipables.
Presupuesto 2027 y el campo
En el encuentro se resaltó el problema del saldo técnico y la distorsión estructural en las alícuotas del impuesto. El informe que presentó Barbechando destacó que el productor compra sus insumos gravados al 21 % de IVA, mientras que comercializa sus granos con una alícuota diferenciada del 10,5 %.
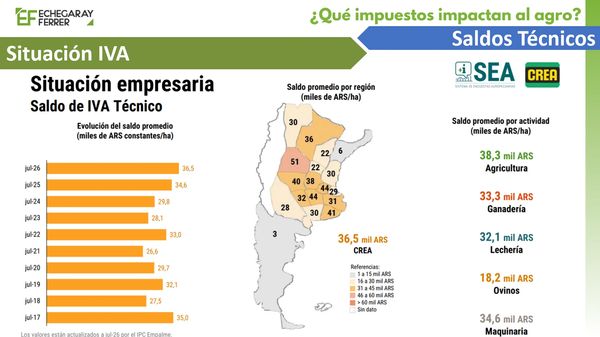
A esta brecha se sumaron la estacionalidad de las cosechas y las inversiones en bienes de capital. El tributarista Mariano Echegaray Ferrer citó el estudio de CREA y reveló que este saldo acumuló un promedio de $ 36.500 por hectárea.
De esta manera, se desprendió que, en la agricultura extensiva, la inmovilización alcanzó unos US$ 770 millones al cierre de la campaña 2025/26. La cifra representó el 7% de todo el gasto en implantación y desarrollo de cultivos.
A este descalce se añadió la pérdida de poder de compra de las partidas presupuestarias destinadas a la devolución de IVA por maquinarias. En 2019, la partida contó con 15.000 millones de pesos, equivalentes a US$ 394 millones. En 2026, el monto se actualizó a 30.000 millones de pesos, representando apenas US$ 21 millones.
Al evaluar esta licuación, Echegaray Ferrer advirtió: "Si proyectamos, por ejemplo, contra la inversión en maquinaria agrícola del primer semestre de 2026 ($ 1.381.300 millones), con lo asignado a la partida, no se cubre ni un 20% de la totalidad de inmovilización de saldos de IVA".
Por otra parte, los saldos de libre disponibilidad agravaron la liquidez de las explotaciones. En cada venta de granos, los compradores retienen entre el 5 % y el 8 % del IVA según el riesgo fiscal en el sistema SISA.
El reintegro de dichos fondos demora habitualmente 75 días. Frente a esta inmovilización, el especialista propuso convertir el saldo técnico en un bono para usarlo como garantía de crédito.
De cara a la discusión parlamentaria, desde la Fundación Barbechando concluyeron que se debe avanzar hacia una reforma impositiva integral del sector agropecuario. “Es parte de los desafíos fundamentales para impulsar la competitividad del sector”, destacó la institución que busca poner en discusión los temas referidos al agro en el Presupuesto 2027.


 acopiadorescba.com